
Zašto Mark Zakerberg ne može da doživi sudbinu Džensena Huanga: Kako tehnološki milijarderi zadržavaju kontrolu nad kompanijama

Ono što je brzi pad izvršnog direktora Envidije (Nvidia) Džensena Huanga (Jensen Huang), jedne od najvećih zvijezda procvata vještačke inteligencije i jednog od najbogatijih ljudi u svijetu, učinilo još iznenađujućim jeste činjenica da on nije imao kontrolu nad svojom kompanijom kakvu danas imaju mnogi drugi istaknuti osnivači tehnoloških giganata.
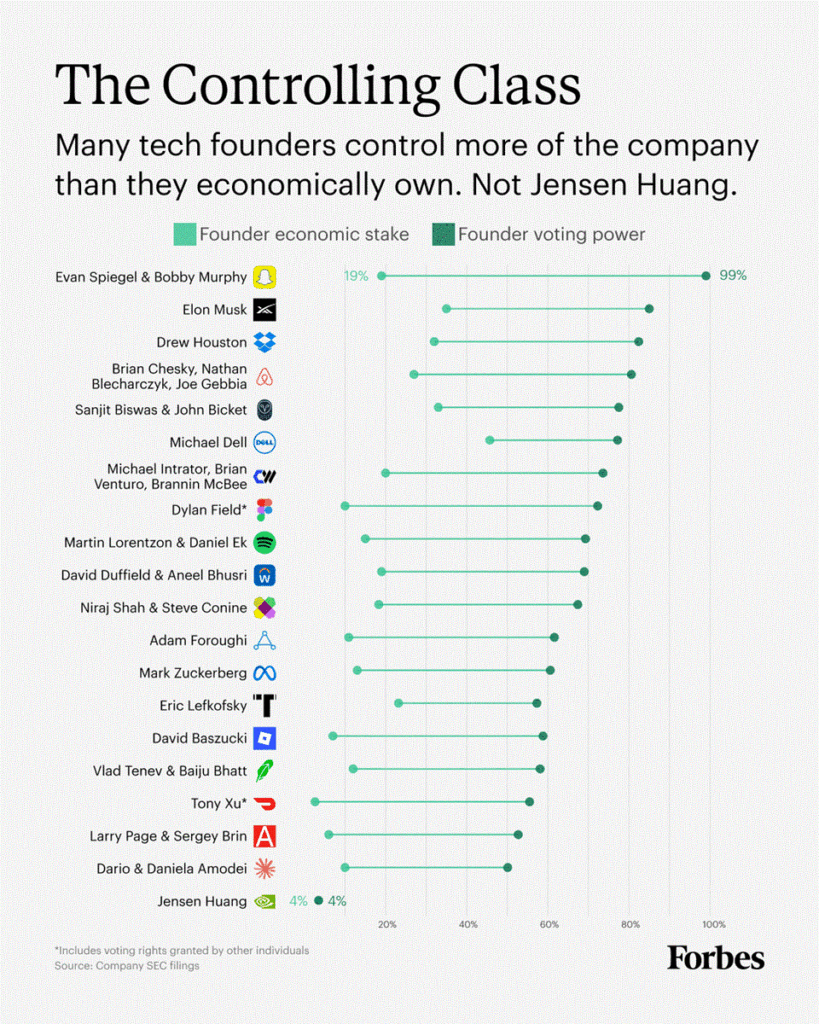
Zahvaljujući akcijama koje nose višestruko pravo glasa, oni mogu da zadrže odlučujući uticaj na upravljanje svojim kompanijama i spriječe gotovo potpuni gubitak moći kakav je doživio Huang.
Razlog leži u tome što je Envidija izašla na berzu još 1999. godine.
Pet godina kasnije, dvojica mladih informatičara sa Univerziteta Stanford obratila su se bankarima sa neobičnim zahtjevom u vezi sa izlaskom njihove izuzetno uspješne kompanije na berzu.
Suosnivači Gugla (Google), Leri Pejdž (Larry Page) i Sergej Brin (Sergey Brin), željeli su da zadrže izuzetno visok stepen kontrole nad kompanijom i nakon što ona postane javno akcionarsko društvo.
Dobili su ono što su tražili: sistem dvije klase akcija, koji im je omogućio da za svaku akciju sa posebnim pravom glasa imaju po deset glasova, kada je Gugl 2004. godine izašao na berzu.
Čak i danas, sedam godina nakon što su se povukli sa svakodnevnih rukovodećih funkcija u Guglu, Brin i Pejdž kontrolišu 53 odsto glasačkih prava u kompaniji.
Bez obzira na okolnosti, te akcije im omogućavaju da odlučuju o imenovanjima u upravni odbor, izmjenama osnivačkih akata i planovima za nasljeđivanje rukovodećih funkcija.
Kada je Brin 2023. poželio da se vrati u Gugl kako bi radio na modelima vještačke inteligencije, podstaknut sve intenzivnijom trkom za razvoj superinteligencije, vjerovatno nije morao nikoga da pita za dozvolu.
Zakerberg kontroliše 61 odsto glasačkih prava u Meti

Nakon Gugla, sličan model kontrole prihvatile su i druge tehnološke kompanije, među kojima su Meta, Alfabet (Alphabet), Snep (Snap) i SpejsEks (SpaceX).
U slučaju Mete, sistem dvije klase akcija uveden je u novembru 2009. godine, prije izlaska kompanije na berzu 2012.
Prema svemu sudeći, to je urađeno na predlog Šona Parkera (Sean Parker), suosnivača Napstera i bivšeg predsjednika Fejsbuka (Facebook).
Mark Zakerberg (Mark Zuckerberg) danas posjeduje 99 odsto Metinih akcija klase B, koje nose višestruko pravo glasa, i kontroliše ukupno 61 odsto glasačkih prava u kompaniji.
To ga čini praktično nesmjenjivim, ali i gotovo nedodirljivim kada je riječ o odgovornosti prema ostalim akcionarima.
„Možete li okupiti sve ostale obične akcionare da glasaju protiv Marka?“, retorički je upitao njegov prijatelj i suosnivač Fejsbuka Dastin Moskovic (Dustin Moskovitz) u intervjuu za Forbs 2023. godine.
„Ne, ne možete.“
Kako je tada rekao Zakerberg, „u svijetu postoji mnogo kompanija koje imaju ogroman kapital, ali nemaju rukovodstvo ili strukturu upravnog odbora koja im omogućava da preuzimaju velike rizike zarad budućnosti“.
„Mi smo kompanija koju kontroliše njen osnivač“, istakao je.
Antropik ide korak dalje
Najnoviji primjer je Antropik (Anthropic), čija je dokumentacija za izlazak na berzu, poznata kao obrazac S-1, otkrila još zaštićeniju vlasničku strukturu.
Prema tom modelu, sedam suosnivača kompanije posjedovaće jednu zajedničku akciju sa pravom glasa preko društva sa ograničenom odgovornošću (LLC), koja će im obezbijediti kontrolu nad 50,1 odsto ukupnih glasačkih prava nakon izlaska na berzu.
Za razliku od Mete i Alfabeta, gdje suosnivači zadržavaju kontrolu sve dok posjeduju dovoljan broj akcija sa višestrukim pravom glasa, kod Antropika se njihovih 50,1 odsto glasačkih prava neće smanjivati čak ni kada budu prodavali ili poklanjali svoje akcije.
Svaki od sedam suosnivača obavezao se da će donirati 80 odsto svog vlasničkog udjela.
Prema podacima koje je prikupio profesor finansija Univerziteta Florida Džej Riter (Jay Ritter), gotovo polovina svih tehnoloških kompanija koje su prošle godine izašle na američke berze imala je sistem dvije klase akcija.
To je značajan rast u odnosu na 2004. godinu, kada je svega pet odsto takvih kompanija imalo ovu vlasničku strukturu.
Huang je Envidiju izveo na berzu prerano

Na Huangovu nesreću, Envidija je izašla na berzu u vrijeme kada je princip „jedna akcija – jedan glas“ bio standard za tehnološke kompanije iz Silicijumske doline.
Ni Džef Bezos (Jeff Bezos) nema akcije sa višestrukim pravom glasa u Amazonu, koji je izašao na berzu 1997. godine.
Isto važi i za Bila Gejtsa (Bill Gates), koji je Majkrosoft (Microsoft) izveo na berzu 1986. godine.
Huangova ostavka na funkcije izvršnog direktora i člana upravnog odbora Envidije ostavila mu je vlasnički udio od 3,6 odsto, vrijedan oko 145 milijardi dolara.
To je znatno manje od više od 200 milijardi dolara, koliko je taj udio vrijedio početkom oktobra, prije izbijanja skandala.
Međutim, Huang sada kontroliše i svega 3,6 odsto glasačkih prava u kompaniji, što znači da je veliki akcionar, ali ništa više od toga.
Institucionalni investitori BlackRock i Vanguard pojedinačno kontrolišu približno dvostruko više glasova od Huanga.
Zbog toga njegovo eventualno buduće učešće u poslovima Envidije, formalno ili neformalno, više neće zavisiti isključivo od njegove volje.
Prema procjeni Forbesa, da je Envidija primijenila standardni sistem dvije klase akcija, u kojem akcije osnivača nose deset glasova, Huang bi kontrolisao oko 26 odsto glasačkih prava.
To bi mu dalo znatno veću pregovaračku moć u raspravama upravnog odbora, iako i dalje ne bi imao tako veliku većinu da bi bio praktično nesmjenjiv.
Upravni odbor godinama nije imao plan za Huangovog nasljednika
Ipak, Huang godinama nije imao stvarnu potrebu za akcijama sa višestrukim pravom glasa.
Njegova dominantna uloga u upravljanju kompanijom i ogroman rast Envidije obezbjeđivali su podršku upravnog odbora i akcionara.
„Ako imate superzvijezdu, ne želite da čačkate mečku“, rekao je Džejson Kac (Jason Katz), izvršni direktor u UBS-u.
Većina investitora nije dovodila u pitanje neuobičajenu upravljačku strukturu kompanije, koja je podrazumijevala čak 60 rukovodilaca koji su direktno odgovarali Huangu i odsustvo plana za njegovog nasljednika.
Investitori su bili oduševljeni harizmatičnim liderom, prepoznatljivim po kožnoj jakni, koji je malog proizvođača grafičkih čipova za video-igre pretvorio u najvrijedniju kompaniju u svijetu.
Ni upravni odbor nije dovodio u pitanje njegov način upravljanja.
Članovi odbora bili su poznati po izuzetnoj lojalnosti Huangu tokom više od tri decenije njegovog rukovođenja kompanijom.
Na primjer, članovi upravnog odbora tokom godina su razmatrali uspostavljanje plana za nasljeđivanje rukovodeće funkcije, ali se Huang protivio toj ideji.
Zbog toga takav plan nikada nije usvojen, objavio je Njujork Tajms (The New York Times).
Ni posebna glasačka prava ne garantuju ostanak na čelu kompanije
Ipak, posjedovanje akcija sa višestrukim pravom glasa, kao ni njihovo odsustvo, ne garantuje da će osnivač zadržati rukovodeću funkciju.
Suosnivač WeWorka Adam Nojman (Adam Neumann) bio je primoran da napusti svoju poziciju pod pritiskom investitora, uprkos tome što je imao većinsku kontrolu nad glasačkim pravima.
Stiv Džobs (Steve Jobs), Sem Altmen (Sam Altman) i Džek Dorsi (Jack Dorsey), koji nijesu imali akcije sa višestrukim pravom glasa, takođe su bili smijenjeni, ali su ih kasnije vratili upravo upravni odbori koji su ih prethodno uklonili.
Dorsi, koji je kasnije osnovao kompaniju Block, izvukao je pouku iz ranijeg iskustva.
Kada je njegova nova finansijsko-tehnološka kompanija 2015. godine izašla na berzu, njena vlasnička struktura uključivala je dvije klase akcija.
„Ako u narednih nekoliko godina Envidija počne da stagnira, a cijena njenih akcija znatno padne, moglo bi se pojaviti interesovanje da se Huang vrati i ponovo preuzme kormilo“, rekao je Riter.
„Nijedan novi rukovodilac neće imati istoriju izvršnog direktora koji je investitorima donio prinose od 700.000 odsto.“
U nastavku donosimo pregled osnivača tehnoloških kompanija koji su milijarderi i koji bi, za razliku od Huanga, zadržali kontrolu nad odlukama svojih kompanija čak i kada bi podnijeli ostavku ili kada bi se njihovi upravni odbori okrenuli protiv njih.
Alicia Park, Iain Martin (Forbes)
Why Jensen Huang’s Firing Couldn’t Happen To Mark Zuckerberg—Or Many Other Tech Titans