
Zašto je Crnoj Gori potreban nacionalni indeks troška finansiranja

Autor: prof. dr Dragoljub Janković
Građanin koji otplaćuje kredit sa promjenljivom kamatom treba da zna zbog čega mu se kamata mijenja i koji dio cijene zaduživanja zavisi od tržišta, a koji od banke. Crnoj Gori je zato potreban javni pokazatelj domaćeg troška finansiranja. Nacionalni indeks troška finansiranja Crne Gore (NITF-CG) – referentna kamatna stopa – mogao bi da olakša poređenje kreditnih ponuda, poveća sigurnost ugovora i pokaže koliko se promjene evropskih kamata prenose na domaće tržište.
Crna Gora koristi euro, ali nije članica Evropske unije, eurozone ni Eurosistema. Centralna banka Crne Gore (CBCG) ne emituje valutu i ne određuje ključnu kamatnu stopu monetarne politike. Ipak, može razviti pouzdanu domaću referencu zasnovanu na stvarnim troškovima izvora finansiranja banaka. Takav indeks ne bi zamijenio stope Evropske centralne banke (ECB), niti bi predstavljao administrativno određenu cijenu kredita.
Šta evropske stope govore o domaćim kamatama
Upotreba eura smanjila je transakcione troškove i valutni rizik u domaćim ugovorima, ali cijena kredita u Crnoj Gori ne zavisi samo od evropske monetarne politike. Na nju utiču i domaća premija rizika, izvori finansiranja konkretne banke, kreditni rizik klijenta, ročnost, likvidnost i komercijalna marža. Stope ECB-a zato jesu važan spoljni signal, ali ne izražavaju cjelokupan trošak domaćeg finansiranja.
Važno je razlikovati monetarne i tržišne reference. Ključne stope ECB-a određuju uslove operacija Eurosistema i signaliziraju pravac monetarne politike. €STR odražava prekonoćni trošak neobezbijeđenog zaduživanja banaka eurozone na veleprodajnom tržištu eura. EURIBOR pokazuje cijenu po kojoj bi banke na tom tržištu mogle pribaviti sredstva za određene rokove. Obje tržišne stope mogu biti odgovarajuća osnova finansijskih ugovora, ali ne mjere neposredno trošak izvora crnogorskih banaka.
EURIBOR i predloženi NITF-CG zato bi imali različite, dopunjujuće uloge. Prvi je evropska tržišna referenca, dok bi drugi pokazivao koliko domaći bankarski sistem plaća sredstva kojima finansira poslovanje. Za Crnu Goru racionalan je sistem sa tri jasno razdvojena nivoa: depozitna stopa ECB-a kao monetarni signal, €STR ili EURIBOR kao tržišne reference u eurima i NITF-CG kao domaći indeks troška finansiranja.
Javna osnovica i fiksna marža
Kod kredita sa promjenljivom kamatom najjednostavniji model je zbir javne referentne stope i fiksne marže banke. Referentna komponenta odražava kretanje izabranog tržišnog pokazatelja, dok marža pokriva rizik dužnika, operativne i regulatorne troškove, trošak kapitala, ročnu premiju i očekivanu dobit. Jasno razdvajanje omogućava klijentu da razumije promjenu kamate i lakše uporedi ponude.
Interne ili nedovoljno jasne reference otežavaju razlikovanje tržišnih kretanja od poslovne politike pojedine banke. Zajednički indeks smanjio bi tu neizvjesnost, naročito za građane i mala preduzeća, čija je pregovaračka pozicija slabija od pozicije velikih kompanija. Njegovu primjenu trebalo bi pratiti primjerima koji pokazuju kako promjena reference utiče na mjesečni anuitet i ukupan trošak kredita.
Korist bi imale i banke – jasnija ugovorna osnovica mogla bi smanjiti pravni i reputacioni rizik, olakšati upravljanje izvorima i plasmanima i razvoj proizvoda sa razumljivijim kamatnim rizikom. Efikasnije banke mogle bi konkurisati nižim maržama. To, međutim, ne znači da bi uvođenje indeksa samo po sebi snizilo kamate. Ono bi omogućilo da se razlozi njihove visine i promjene jasnije vide.
Kako bi se indeks računao
NITF-CG trebalo bi zasnovati na stvarnim troškovima izvora banaka, a ne na prosječnoj kamati svih odobrenih kredita. Osnovu bi činio ponderisani prosjek na način da se trošak svake kategorije izvora množi njenim prosječnim iznosom, a zbir se dijeli ukupnim iznosom obuhvaćenih izvora. Tako veći izvori imaju veći uticaj na rezultat.
U obračun bi ulazili depoziti stanovništva i privrede, pozajmice drugih i matičnih banaka, emitovane obveznice i drugi tržišni izvori. Kapital, subvencionisana sredstva i drugi netržišni izvori zahtijevali bi poseban tretman ili isključenje. Moguće bi bilo razlikovati indeks depozita stanovništva, širi indeks depozita stanovništva i privrede i indeks svih relevantnih kamatonosnih izvora. Ipak, početni broj varijanti treba ograničiti kako bi ponude ostale uporedive.
Indeks bi bio izražen kao nominalna godišnja stopa. Efektivna kamatna stopa i dalje bi pokazivala ukupan trošak konkretnog kredita, uz naknade i dinamiku otplate. Te dvije kategorije ne treba miješati jer bi domaći indeks bio jedna komponenta cijene, a ne potpuna mjera troška zaduživanja.
Ilustrativno, ako ugovor predviđa usklađivanje svakih šest mjeseci, indeks iznosi 2,20%, a fiksna marža banke 3%, nominalna kamata iznosila bi 5,20%. Ako pri narednom usklađivanju indeks padne na 1,90%, kamata bi se smanjila na 4,90%. Klijent bi jasno vidio da je promijenjena javna referenca, dok je marža ostala ista.
Primjenu NITF-CG ne treba učiniti obaveznom. Banke bi mogle nuditi kredite vezane za EURIBOR ili domaći indeks, kao i kredite sa fiksnom kamatom, uz jasno objašnjenje razlika. Konačni uslovi i dalje bi zavisili od rizika klijenta, ročnosti, kvaliteta obezbjeđenja i drugih troškova konkretnog posla. Nacionalni indeks ne bi bio ni propisana kamata ni gornja granica cijene kredita.
Pouzdanost prije brzine uvođenja
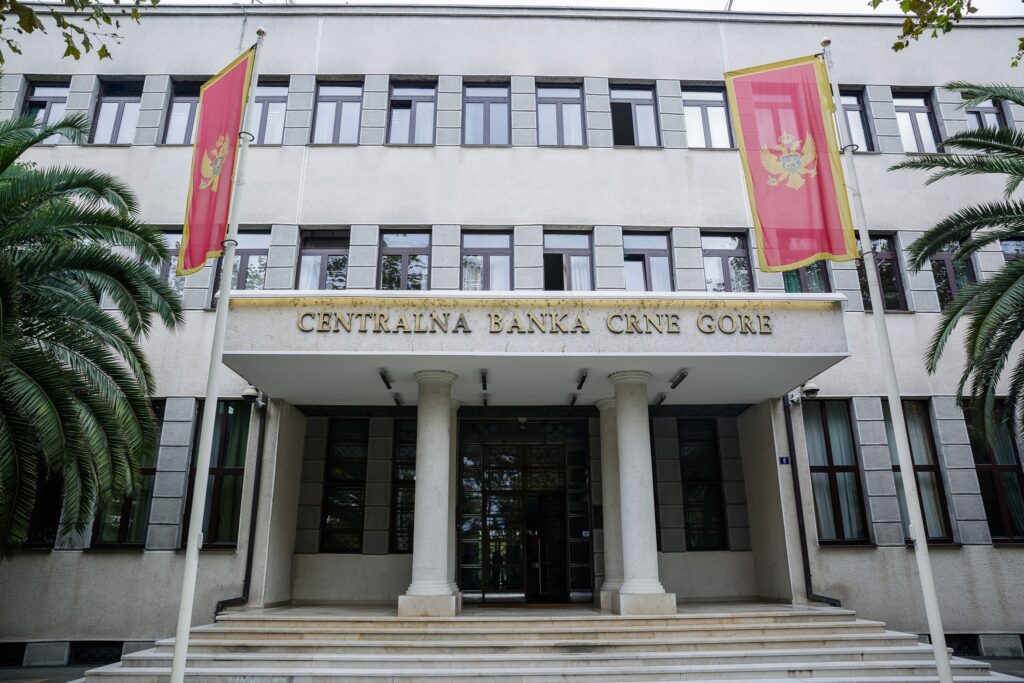
CBCG je prirodni institucionalni nosilac indeksa jer raspolaže regulatornim podacima, vodi finansijsku statistiku i nadzire banke. Uvođenje prije članstva u EU omogućilo bi prikupljanje istorijskih podataka, testiranje metodologije i pripremu ugovora. Kao početni prijedlog, prije zvanične primjene, trebalo bi uraditi istorijski obračun, poređenje sa evropskim referencama i jednogodišnje probno objavljivanje.
Malo tržište donosi posebne rizike. Jedna velika banka ili nekoliko velikih izvora mogu nesrazmjerno uticati na prosjek. Metodologija zato mora razmotriti ograničenje doprinosa pojedinačne institucije, obradu ekstremnih vrijednosti i objavljivanje pokazatelja koncentracije. Kada nema dovoljnog obima podataka, primjenjivala bi se unaprijed definisana rezervna metodologija. Diskreciono korigovanje stope narušilo bi povjerenje u indeks.
Treba odlučiti i da li se mjeri prosječni trošak postojećih izvora ili trošak novih depozita i pozajmica. Prvi je stabilniji i pogodniji za dugoročne kredite, ali sporije reaguje na tržišne promjene. Drugi brže prati tržište, ali bi na malom tržištu mogao znatnije oscilirati. Razumno rješenje je da se osnovni ugovorni indeks zasniva na prosječnom trošku, a da CBCG odvojeno objavljuje analitički pokazatelj troška novih izvora.
Povjerenje zahtijeva javnu metodologiju, kontrolu podataka, upravljanje sukobima interesa, trag izvršenih provjera i jasna pravila za izmjene ili prestanak objavljivanja. Iako centralne banke imaju izuzeće od neposredne primjene evropske Uredbe o referentnim vrijednostima, NITF-CG trebalo bi razvijati prema njenim ključnim načelima i principima Međunarodne organizacije komisija za hartije od vrijednosti (IOSCO). CBCG bi periodično provjeravala reprezentativnost indeksa, a nove varijante uvodila samo uz dovoljno podataka i jasnu potrebu tržišta.
Pravila koja štite ugovorne strane
Zakonom o CBCG trebalo bi izričito urediti ovlašćenje za razvoj, administriranje, obračun i objavljivanje nacionalnih finansijskih referenci, uz jasno određenje da one nijesu instrumenti monetarne politike. Posebnom odlukom uredili bi se formula, obuhvat izvora, referentni period, kontrola podataka, izmjene metodologije i postupanje u vanrednim okolnostima.
Ugovori sa promjenljivom kamatom trebalo bi da sadrže puni naziv reference, mjesto objavljivanja, fiksnu maržu, period usklađivanja, datum prve promjene i način obavještavanja klijenta. Neophodna je i rezervna klauzula sa unaprijed dogovorenim pravilom za slučaj da se indeks više ne objavljuje ili prestane da bude reprezentativan. Za postojeće ugovore potreban je prelazni režim koji čuva ekonomsku ravnotežu ugovornih strana.
Primjena indeksa mogla bi se proširiti na korporativno finansiranje, obveznice, lizing, faktoring, javno-privatna partnerstva i procjenu tržišnosti finansijskih uslova. U procjeni vrijednosti imovine pomogao bi pri određivanju domaćeg troška duga, ali ne bi bio stopa bez rizika niti potpuna diskontna stopa. U bankocentričnom sistemu kakav je crnogorski, takva referenca može olakšati standardizaciju instrumenata, iako sama ne može stvoriti razvijeno tržište kapitala.

Evropski put ne ukida domaću referencu
Najbliži primjer je Hrvatska. Njena nacionalna referentna stopa (NRS) zasniva se na prosječnim stvarnim troškovima finansiranja bankarskog sistema. Nakon uvođenja eura 2023. godine Hrvatska narodna banka nastavila je da obračunava i objavljuje eurske vrijednosti NRS-a, prvenstveno radi kontinuiteta ranije zaključenih ugovora sa promjenljivom kamatom. To pokazuje da domaći troškovni indeks može opstati i poslije ulaska u eurozonu.
Za Crnu Goru važno je razlikovati članstvo u EU od pristupanja Eurosistemu. Ulaskom u EU, CBCG bi postala dio Evropskog sistema centralnih banaka, dok bi u Eurosistem ušla nakon ispunjavanja odgovarajućih uslova. Jednostrana upotreba eura čini položaj Crne Gore posebnim, pa bi pristupnim ugovorom ili pratećim aranžmanima trebalo urediti status njegove upotrebe, eventualni prelazni period, pristup likvidnosti, obavezne rezerve, prihvatljivost kolaterala i kontinuitet ugovora.
NITF-CG bi u tom procesu mogao zadržati ugovornu, statističku i analitičku vrijednost. U prelaznom periodu bio bi naročito koristan za praćenje domaće finansijske premije i približavanja evropskim uslovima finansiranja. Nakon pristupanja Eurosistemu ostao bi pokazatelj domaćeg troška izvora i prenosa politike ECB-a, bez funkcije samostalne monetarne stope.
Promjene evropskih kamata ne prenose se automatski ni jednako na domaće depozite i kredite. Brzina zavisi od likvidnosti, konkurencije, strukture izvora i kvaliteta kreditnog portfolija. CBCG bi zato uz indeks trebalo da objavljuje poređenja sa depozitnom stopom ECB-a, €STR-om, odgovarajućim EURIBOR-om i stopama na nove domaće kredite. Poređenja moraju uvažavati razlike u ekonomskoj funkciji i ročnosti pokazatelja.
Takvo praćenje pomoglo bi da se razdvoje uticaji evropskog monetarnog okruženja, domaćeg troška izvora i marži. Sužavanje uporedivih raspona moglo bi ukazivati na finansijsko približavanje, a njihovo širenje na rast domaćih rizika ili slabiji prenos monetarne politike. Evropska integracija time bi se pratila i kroz stvarne uslove pod kojima se zadužuju građani i privreda.
Crnoj Gori potreban je transparentan i provjerljiv pokazatelj domaćeg troška finansiranja. Njegova vrijednost bila bi u razumljivijim ugovorima, lakšem poređenju ponuda, boljoj zaštiti klijenata i preciznijem praćenju kamata. Razvijen na stvarnim podacima i pažljivo testiran, NITF-CG mogao bi služiti tim ciljevima danas, tokom pristupanja EU i nakon ulaska u Eurosistem.