
AI procijenila kreditnu sposobnost OpenAI-ja i Antropika: Jedna kompanija dobila špekulativni rejting

Dug kompanije OpenAI spada u špekulativnu kategoriju, dok je Antropik (Anthropic) dobio kreditni rejting „trostruki B“, odnosno BBB.
Barem tako procjenjuje kompanija AIR Platforms, koja je 1. oktobra objavila samoinicijativni izvještaj o kreditnoj sposobnosti ove dvije kompanije.
AIR je njujorški startap sa deset zaposlenih, koji koristi vještačku inteligenciju za procjenu kreditnog rizika, a do sada je prikupio 6,1 milion dolara investicija.
Među njegovim suosnivačima je i izvršni direktor Glen Karvadžal (Glenn Carvajal), koji je 12 godina radio u agenciji Mudis (Moody’s).
AIR je Antropiku dodijelio rejting BBB, a OpenAI-ju BB+, čime su se dvije kompanije našle na suprotnim stranama granice između investicionog i špekulativnog kreditnog rejtinga. Najniži rejting investicione kategorije je BBB-.
Očekuje se da će razvoj infrastrukture za vještačku inteligenciju u narednih nekoliko godina zahtijevati ulaganja od više biliona dolara, pri čemu će veliki dio tog novca biti potrošen prije nego što kompanije ostvare prihode koji bi opravdali takve investicije.
Željezničke kompanije postavljale su pruge prije nego što su se pojavili putnici. Telekomunikacione kompanije polagale su optičke kablove prije nego što je postojao saobraćaj koji bi ih u potpunosti koristio.
Kompanije koje razvijaju vještačku inteligenciju sada se klade na sličan scenario, zbog čega su cijena i dostupnost kapitala posebno važni.
Kreditni rejting ne određuje samo koliko će dužnik plaćati za pozajmljeni novac, već i ko može da kupuje njegove obveznice i druge dužničke hartije od vrijednosti.
Mnogi obveznički fondovi i penzioni fondovi imaju investiciona pravila koja zahtijevaju da najveći dio imovine sa fiksnim prinosom drže u hartijama od vrijednosti investicionog rejtinga.
Ovim kompanijama biće potrebne milijarde dolara finansiranja kako bi opravdale ogromna ulaganja koja su već u toku.
Ako finansiranje postane preskupo ili potpuno presuši, možda nikada neće dostići obim poslovanja neophodan da se današnja ulaganja isplate.
A kako sve veći dio ekonomije zavisi od vještačke inteligencije, nijesu samo te kompanije izložene riziku.
OpenAI ima znatno lošije pokazatelje profitabilnosti
AIR nije imao uvid u potpune finansijske izvještaje nijedne od dvije kompanije, zbog čega njegove procjene treba uzeti sa velikom rezervom.
Kompanija polazi od javno dostupnih podataka, koristi vještačku inteligenciju za procjenu informacija koje nedostaju, a zatim tako dobijene finansijske pokazatelje obrađuje sopstvenim modelom za procjenu kreditnog rizika.
Prema jednom dijelu te procjene, dostavljenom Forbesu, Antropikova EBITDA marža iznosi 5,4 odsto, dok je kod OpenAI-ja negativna i iznosi minus 33,3 odsto.
Medijalna EBITDA marža za sedam tehnoloških kompanija koje AIR koristi kao uporednu grupu iznosi 43,3 odsto.
U toj grupi nalaze se Majkrosoft (Microsoft), Meta, Orakl (Oracle), Palantir, Alfabet (Alphabet), Epl (Apple) i Amazon.
Prema AIR-ovoj analizi, zasnovanoj na vještačkoj inteligenciji, sve te kompanije osim Orakla dobijaju investicioni kreditni rejting.
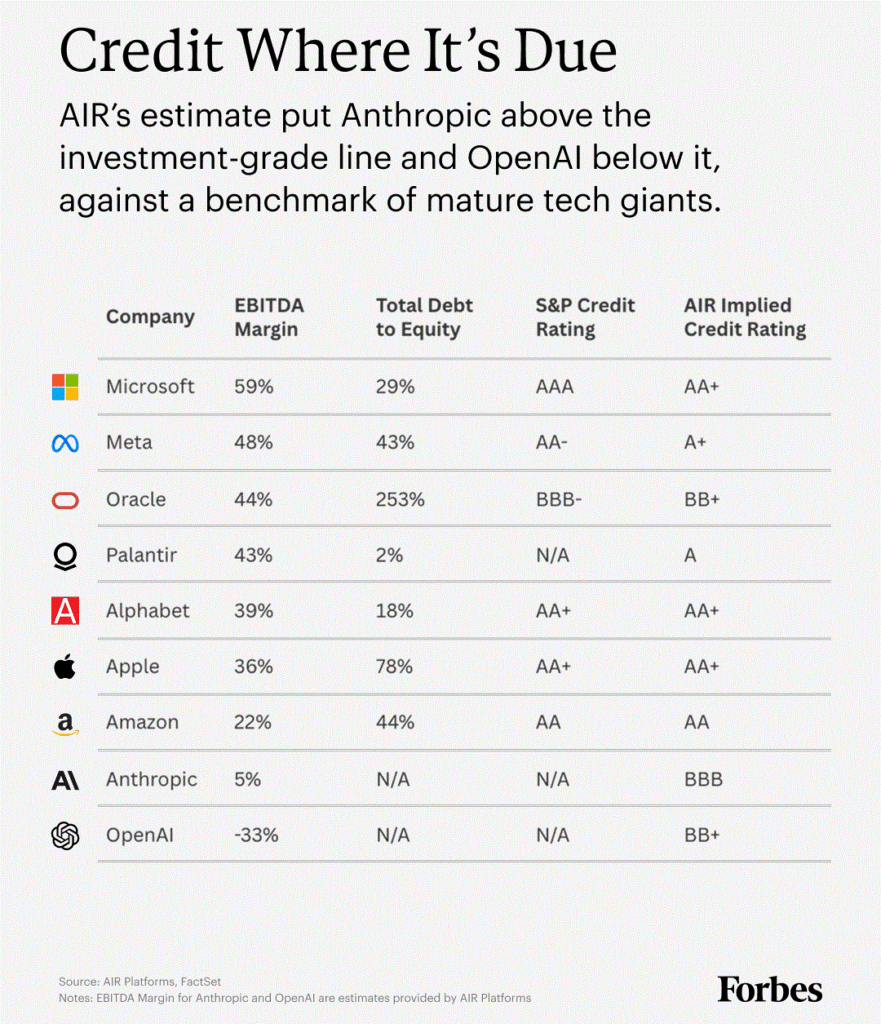
Među kompanijama koje imaju rejting agencije Standard end Purs (S&P), sve pripadaju investicionoj kategoriji.
Majkrosoft ima najviši rejting AAA, dok Alfabet i Epl imaju AA+.
Orakl je najslabije rangiran, sa rejtingom BBB-, što je najniži nivo investicione kategorije.
Palantir nema kreditni rejting agencije S&P.
Kreditni rejting ima značajan uticaj na troškove finansiranja. Desetogodišnje neobezbijeđene obveznice Epla trenutno se vrednuju tako da donose prinos do dospijeća od 5,4 odsto, dok uporedive Oraklove hartije nude prinos od 7,5 odsto.
Džo Berdis (Joe Burdis), suosnivač AIR-a i direktor za vještačku inteligenciju, kaže da je najveće ograničenje nedostatak potpunih javno dostupnih finansijskih podataka o dvije kompanije.
Prema njegovim riječima, Antropikov pozitivan prilagođeni operativni rezultat bio je glavni razlog zbog kojeg je dobio bolji rejting od OpenAI-ja.
Ipak, napominje da kod kompanija koje rastu tako brzo relativno male promjene u osnovnim finansijskim pokazateljima mogu brzo promijeniti sliku o njihovoj kreditnoj sposobnosti.
Antropik je 2025. godine ostvario 4,6 milijardi dolara prihoda, uz operativni gubitak veći od osam milijardi dolara, prema prospektu za inicijalnu javnu ponudu akcija (IPO).
AIR-ov rejting BBB oslanja se na novije rezultate koji ukazuju da se razlika između prihoda i rashoda smanjila.
OpenAI i Antropik nijesu odgovorili na zahtjev za komentar.


Dugovi i obaveze koji se ne vide u bilansima
Procjena AIR-a možda je čak i previše povoljna.
Prema finansijskim izvještajima u koje je uvid imao portal The Information, OpenAI na dan 31. marta nije imao iskazan dug u bilansu stanja.
Međutim, kompanija raspolaže sa više od pet milijardi dolara dostupnih sredstava kroz revolving kreditne linije.
Kod Antropika je situacija složenija, jer ne postoji jasan javno dostupan podatak o ukupnom iznosu njegovog konvencionalnog duga.
Poznato je da je kompanija u septembru bila u završnoj fazi ugovaranja revolving kreditne linije od 15 milijardi dolara.
Kompanija Brodkom (Broadcom) pristala je da joj pozajmi do 42 milijarde dolara kroz konvertibilni dug, radi finansiranja zakupa čipova.
Amazon je, istovremeno, kupio Antropikove konvertibilne dužničke hartije u vrijednosti od osam milijardi dolara.
Amazonovi regulatorni izvještaji ukazuju da je oko dvije milijarde dolara tog iznosa već pretvoreno u povlašćene akcije, dok bi ostatak trebalo da bude konvertovan kada Antropik izađe na berzu.
Konvertibilni dug u početku predstavlja zaduženje, ali se kasnije može pretvoriti u akcije. Zbog toga ga kreditni analitičari ne tretiraju na isti način kao običan kredit koji mora biti otplaćen u novcu.
Gotovo cjelokupna izgradnja AI infrastrukture finansira se putem zakupa, dugoročnih ugovora o računarskim kapacitetima, garancija i posebnih projektnih kompanija, umjesto da kompanije jednostavno pozajmljuju novac i iskazuju dug u svojim bilansima.
Drugim riječima, neke od tih obaveza mogu se ponašati veoma slično dugu, iako se kao takve ne prikazuju u bilansu stanja kompanije.
Kod posebnih projektnih društava, poznatih kao SPV (special-purpose vehicle), dug formalno može pripadati zasebnom pravnom licu osnovanom radi finansiranja data centra ili nekog drugog projekta.
Da li će OpenAI ili Antropik na kraju morati da snose te obaveze zavisi od ugovora koji uređuju takve aranžmane.
Kompanije su se možda obavezale da će zakupiti određeni kapacitet, kupiti minimalnu količinu računarske snage ili na drugi način podržati finansiranje projekta.
Računovodstvena razlika je stvarna, ali zajmodavce i dalje zanima koliko se novca kompanija već obavezala da će potrošiti i koliko bi joj bilo teško da izbjegne ta plaćanja.
Antropik preuzeo infrastrukturne obaveze od najmanje 518 milijardi dolara
Kapitalno intenzivne industrije decenijama koriste zakup, ugovore koji obavezuju na plaćanje bez obzira na to da li se ugovorena usluga koristi (take-or-pay) i projektno finansiranje.
Ono što je u ovom slučaju drugačije jeste razmjera preuzetih obaveza kompanija čiji su budući novčani tokovi još u velikoj mjeri neizvjesni.
Antropik ima najmanje 518 milijardi dolara budućih obaveza za infrastrukturu, uključujući 161,2 milijarde dolara obaveza za zakup Brodkomove opreme, pri čemu se najveći dio tih ugovora ne može jednostrano raskinuti.
Istovremeno, OpenAI predviđa da će do kraja decenije potrošiti 856 milijardi dolara na data centre i čipove.
Veliki dio tih ulaganja odnosi se na ugovorenu kupovinu računarskih kapaciteta od Amazona, vrijednu 100 milijardi dolara tokom osam godina.
Nijedan od tih aranžmana ne predstavlja klasičnu korporativnu obveznicu ili kredit, ali oba obavezuju kompanije na ogromnu potrošnju godinama unaprijed.
AIR-ovi kreditni rejtinzi ne uključuju direktno te obaveze.
Teško je, međutim, zamisliti da bi dodavanje stotina milijardi dolara fiksnih budućih plaćanja učinilo bilo koju od dvije kompanije kreditno sposobnijom.
Ipak, pitanje koliko značaja treba pridati tim obavezama stvar je procjene.
To djelimično objašnjava zašto su, dok se OpenAI i Antropik pripremaju za izlazak na berzu, banke Morgan Stenli (Morgan Stanley) i Goldmen Saks (Goldman Sachs) u njihovo ime razgovarale sa agencijama S&P, Mudis i Fič (Fitch) o dobijanju investicionog kreditnog rejtinga nakon IPO-a, objavio je Fajnenšel tajms (Financial Times) u septembru.
Kompanije mogu kreditnim agencijama dostaviti finansijske podatke koji nijesu javno dostupni i dobiti privatnu procjenu prije objavljivanja zvaničnog rejtinga.
Ako im se rezultat ne dopadne, takva procjena možda nikada neće biti objavljena.
OpenAI i Antropik nijesu angažovali AIR, nijesu mu omogućili pristup svojim poslovnim knjigama i nijesu mogli da odlučuju o tome da li će AIR objaviti njihove kreditne rejtinge.
U tome ima određene ironije.
Baš kao što OpenAI i Antropik nijesu tražili dozvolu da prikupljaju ogromne količine informacija sa interneta koje koriste za razvoj svojih proizvoda i kompanija čija se vrijednost približava bilionu dolara, tako je i startap AIR, sa svega deset zaposlenih, iskoristio istu tehnologiju da im dodijeli prilično nepovoljne kreditne rejtinge.
Bez obzira na to da li se to OpenAI-ju i Antropiku dopada ili ne.
Brandon Kochkodin, Forbes
AI-Powered Bond Rating Startup Says Open AI Debt Is Junk, Anthropic Is Barely Investment Grade